mail_outlineMessage
Logo Envol Africa Magazine
EconomieExclusif
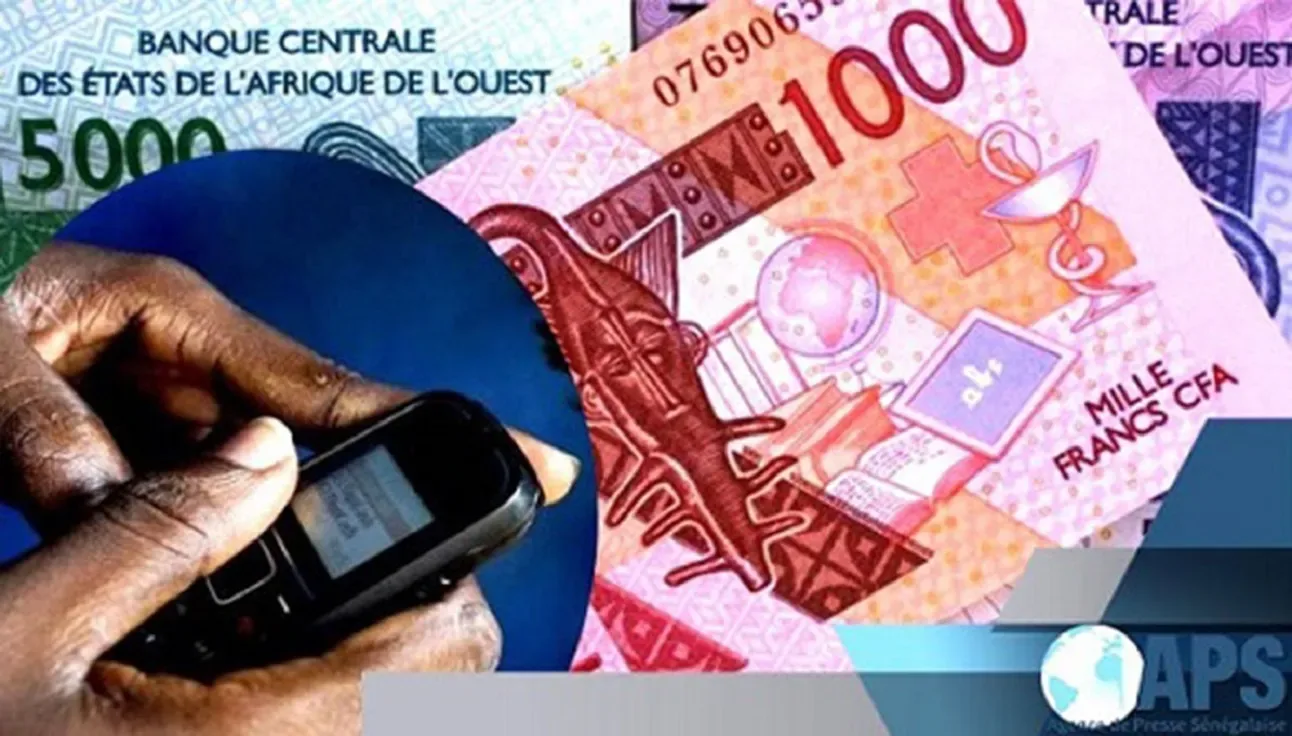
đ—­đ—˜đ—„đ—ą đ—™đ—„đ—”đ—œđ—Š đ—Šđ—šđ—„ 𝗟𝗘𝗩 đ—§đ—„đ—”đ—Ąđ—Šđ—™đ—˜đ—„đ—§đ—Š 𝗠𝗱𝗕𝗜𝗟𝗘 𝗠𝗱𝗡𝗘𝗬 𝗔 đ—Łđ—”đ—„đ—§đ—œđ—„ 𝗗𝗘 𝗝𝗹𝗜𝗡 𝟼𝟬𝟼𝟳
đ—­đ—˜đ—„đ—ą đ—™đ—„đ—”đ—œđ—Š đ—Šđ—šđ—„ 𝗟𝗘𝗩 đ—§đ—„đ—”đ—Ąđ—Šđ—™đ—˜đ—„đ—§đ—Š 𝗠𝗱𝗕𝗜𝗟𝗘 𝗠𝗱𝗡𝗘𝗬 𝗔 đ—Łđ—”đ—„đ—§đ—œđ—„ 𝗗𝗘 𝗝𝗹𝗜𝗡 𝟼𝟬𝟼𝟳 - Economie ‱ 2 vues ‱ © Envol Africa
Audio réservé aux abonnés

đ—­đ—˜đ—„đ—ą đ—™đ—„đ—”đ—œđ—Š đ—Šđ—šđ—„ 𝗟𝗘𝗩 đ—§đ—„đ—”đ—Ąđ—Šđ—™đ—˜đ—„đ—§đ—Š 𝗠𝗱𝗕𝗜𝗟𝗘 𝗠𝗱𝗡𝗘𝗬 𝗔 đ—Łđ—”đ—„đ—§đ—œđ—„ 𝗗𝗘 𝗝𝗹𝗜𝗡 𝟼𝟬𝟼𝟳

À partir du 2 novembre 2026, la Banque Centrale des États de l’Afrique de l’Ouest change les rĂšgles du mobile money dans les huit pays de l’UEMOA. Les petits transferts d’argent entre particuliers deviennent gratuits, tandis que les envois plus importants verront leurs frais plafonnĂ©s. À partir du 1er juin 2027, ces mĂȘmes avantages s’étendront aux transferts entre les pays de l’Union. Une rĂ©forme qui pourrait allĂ©ger durablement le quotidien de millions d’utilisateurs.Ce que dĂ©cide la BCEAOLa BCEAO a adoptĂ© de nouvelles rĂšgles pour les transferts de monnaie Ă©lectronique entre personnes physiques, autrement dit les envois d’argent de particulier Ă  particulier effectuĂ©s via le mobile money. Ces opĂ©rations concernent les services proposĂ©s par les opĂ©rateurs de tĂ©lĂ©phonie mobile, les Ă©tablissements de monnaie Ă©lectronique et les banques.À compter du 2 novembre 2026, toutes les transactions de monnaie Ă©lectronique interopĂ©rables au sein de l’UEMOA devront obligatoirement passer par la PI-SPI, la Plateforme interopĂ©rable du SystĂšme de Paiement InstantanĂ©. Il s’agit d’une infrastructure rĂ©gionale mise en place et pilotĂ©e par la BCEAO pour permettre aux diffĂ©rents acteurs du paiement de communiquer entre eux.ConcrĂštement, cette mesure vise Ă  faire en sorte qu’un utilisateur puisse envoyer de l’argent Ă  une personne utilisant un autre service, sans ĂȘtre bloquĂ© par les barriĂšres entre opĂ©rateurs. L’interopĂ©rabilitĂ© devient donc la rĂšgle commune dans les huit pays de l’Union.Les transferts gratuits dans un mĂȘme paysPour les envois effectuĂ©s Ă  l’intĂ©rieur d’un mĂȘme pays, la nouvelle rĂšgle est claire : chaque utilisateur pourra envoyer gratuitement jusqu’à 8 000 francs CFA par jour, et ce, auprĂšs d’un mĂȘme Ă©tablissement de paiement.Le plafond de 8 000 francs CFA s’entend comme un cumul quotidien. Cela signifie que tu peux faire plusieurs envois dans la journĂ©e, Ă  condition que le total de tes transferts vers le mĂȘme participant ne dĂ©passe pas ce montant. Il n’y a donc pas de limite sur le nombre d’opĂ©rations, mais bien sur le montant total envoyĂ© gratuitement chaque jour.Par exemple, si tu envoies 2 000 francs CFA le matin, puis 3 000 francs CFA l’aprĂšs-midi et enfin 3 000 francs CFA le soir, tu restes dans la limite des 8 000 francs CFA. Tes trois transferts seront donc gratuits. En revanche, si tu envoies 10 000 francs CFA dans la mĂȘme journĂ©e auprĂšs du mĂȘme Ă©tablissement, les 8 000 premiers francs restent gratuits, tandis que des frais peuvent s’appliquer sur le dĂ©passement.La BCEAO prĂ©cise que ce seuil couvre environ 75% des transactions de monnaie Ă©lectronique rĂ©alisĂ©es dans l’UEMOA. La mesure devrait donc concerner la grande majoritĂ© des envois quotidiens effectuĂ©s par les populations.Ce qui change au-delĂ  de 8 000 francs CFA

Au cƓur des mutations Ă©conomiques et industrielles de l'Afrique contemporaine, les stratĂ©gies de financement et de compĂ©titivitĂ© redĂ©finissent les Ă©quilibres rĂ©gionaux. L'analyse approfondie des donnĂ©es sectorielles met en lumiĂšre des trajectoires d'investissement inĂ©dites, portĂ©es par les leaders Ă©mergents et les nouveaux corridors commerciaux...

Ces dynamiques structurelles imposent aux décideurs et entrepreneurs d'anticiper les cycles de croissance et les évolutions réglementaires...

lockÉdition RĂ©servĂ©e aux AbonnĂ©s

La suite de cet article est réservée aux abonnés.

Abonnez-vous pour lire tout le contenu et les autres articles d’Envol Africa Magazine.

✓EnquĂȘtes Ă©conomiques & dossiers exclusifs
✓AccĂšs complet au Kiosque numĂ©rique
✓Écoute audio multilingue en 12 langues
✓Sans engagement de durĂ©e

Activation instantanĂ©e ‱ Paiement sĂ©curisĂ© par Mobile Money & Carte bancaire via Moneroo ‱ Annulable Ă  tout moment

Résumé et titre publics · Contenu intégral, graphiques et version audio réservés aux abonnés

✩
Quentin DAVAKAN

Quentin DAVAKAN

Rédacteur en Chef

11 oct. 2026

schedule 5 min

◉ 2 vues
✩
categoryMĂȘme rubrique

Dans la mĂȘme catĂ©gorie · Economie

Réseaux sociaux et monétisation : pourquoi l'Afrique génÚre des vues sans capter le pactole mondialEconomie

Réseaux sociaux et monétisation : pourquoi l'Afrique génÚre des vues sans capter le pactole mondial

<h1><br></h1><p>Le continent africain affiche une vitalitĂ© numĂ©rique exceptionnelle. Des millions de crĂ©ateurs sur TikTok, YouTube, Facebook et Instagram cumulent des milliards de vues, dictent des tendances culturelles et captent l'attention de communautĂ©s ultra-engagĂ©es. Pourtant, le modĂšle Ă©conomique de la Creator Economy rĂ©vĂšle un dĂ©sĂ©quilibre flagrant : une vidĂ©o cumulant un million de vues en Afrique subsaharienne rapporte frĂ©quemment moins de 50 Ă  100 dollars, lĂ  oĂč la mĂȘme audience aux États-Unis ou en Europe du Nord gĂ©nĂšre entre 3 000 et 10 000 dollars. L'Afrique reprĂ©sente un gĂ©ant de l'attention numĂ©rique, mais demeure un nain Ă©conomique dans les algorithmes de rĂ©munĂ©ration des plateformes.</p><h2>La rĂ©partition mondiale du pactole publicitaire par continent</h2><p>Pour comprendre l'origine de cette fracture, il faut observer la rĂ©partition des investissements publicitaires digitaux sur les dix derniĂšres annĂ©es. Les plateformes comme Alphabet, Meta ou ByteDance ne fabriquent pas d'argent par magie : elles reversent un pourcentage des budgets allouĂ©s par les annonceurs.</p><p>En 2014, l'AmĂ©rique du Nord reprĂ©sentait environ 41% des dĂ©penses publicitaires digitales mondiales, suivie de l'Europe avec 28,5% et de l'Asie-Pacifique avec 26%. L'AmĂ©rique latine captait 2,5% du marchĂ©, tandis que l'ensemble du Moyen-Orient et de l'Afrique ne pesait que 1,2%.</p><p>Cinq ans plus tard, en 2019, l'AmĂ©rique du Nord renforçait sa domination Ă  44,5%, pendant que l'Asie-Pacifique grimpait Ă  29,5% et que l'Europe reculait Ă  19,5%. Le bloc Moyen-Orient et Afrique progressait timidement pour atteindre 2,3% des investissements globaux.</p><p><br></p>

Quentin DAVAKAN
28 sept. 2026‱4 min
L’Africa Blockchain & Crypto Conference 2026 : Cotonou s’apprĂȘte Ă  accueillir le grand rendez-vous des actifs numĂ©riques en Afrique de l’OuestÉconomie

L’Africa Blockchain & Crypto Conference 2026 : Cotonou s’apprĂȘte Ă  accueillir le grand rendez-vous des actifs numĂ©riques en Afrique de l’Ouest

<h1><br></h1><p>Cotonou, BĂ©nin – La capitale Ă©conomique du BĂ©nin s’apprĂȘte Ă  vivre un moment dĂ©cisif pour l’avenir de la finance numĂ©rique en Afrique de l’Ouest. Le <strong>25 novembre 2026</strong>, le <strong>Sofitel Cotonou Marina Hotel &amp; Spa</strong> accueillera la premiĂšre Ă©dition de l’<strong>Africa Blockchain &amp; Crypto Conference (ABCC 2026)</strong>, un Ă©vĂ©nement organisĂ© par l’<strong>Alliance Fintech UEMOA</strong> qui promet de rassembler dĂ©cideurs publics, rĂ©gulateurs, entrepreneurs et investisseurs autour d’une question centrale : comment transformer les actifs numĂ©riques en un levier de croissance maĂźtrisĂ© pour la zone UEMOA.</p><p>PlacĂ©e sous le thĂšme <strong>« Actifs numĂ©riques dans l’UEMOA : instaurer la confiance par la rĂ©gulation, sĂ©curiser les Ă©cosystĂšmes et libĂ©rer la valeur »</strong>, cette confĂ©rence intervient Ă  un moment charniĂšre oĂč les technologies blockchain et les crypto-actifs suscitent Ă  la fois un enthousiasme considĂ©rable et des inquiĂ©tudes lĂ©gitimes parmi les autoritĂ©s monĂ©taires et financiĂšres de la rĂ©gion.</p><h2>Un contexte rĂ©gional en pleine mutation</h2><p>Depuis plusieurs annĂ©es, l’Afrique de l’Ouest connaĂźt une adoption croissante des solutions de paiement mobile, des wallets numĂ©riques et des plateformes d’échange de crypto-actifs. Des millions de citoyens utilisent dĂ©jĂ  ces technologies, parfois en dehors des cadres rĂ©glementaires existants, poussant les autoritĂ©s Ă  rĂ©agir.</p><p>La <strong>BCEAO</strong> (Banque Centrale des États de l’Afrique de l’Ouest) a longtemps adoptĂ© une position prudente, voire restrictive, vis-Ă -vis des crypto-actifs, citant les risques de blanchiment d’argent, de financement du terrorisme, de volatilitĂ© extrĂȘme et de protection insuffisante des utilisateurs. Mais face Ă  la rĂ©alitĂ© du terrain et Ă  l’émergence de cadres rĂ©glementaires plus structurĂ©s dans d’autres rĂ©gions du monde, la banque centrale rĂ©gionale a engagĂ© une rĂ©flexion approfondie sur la maniĂšre d’encadrer ces innovations sans les Ă©touffer.</p><p>C’est dans ce contexte que l’ABCC 2026 prend tout son sens. Loin d’ĂȘtre un simple Ă©vĂ©nement de promotion des crypto-actifs, la confĂ©rence se veut un espace de dialogue constructif entre :</p><ul><li>Les rĂ©gulateurs soucieux de protĂ©ger la stabilitĂ© financiĂšre et les citoyens</li><li>Les entrepreneurs qui dĂ©veloppent des solutions innovantes</li><li>Les investisseurs qui cherchent des opportunitĂ©s dans ce secteur Ă©mergent</li><li>Les experts internationaux qui partagent les meilleures pratiques</li></ul><h2>Un programme pensĂ© pour produire des rĂ©sultats concrets</h2><p>L’ABCC 2026 ne se veut pas une confĂ©rence thĂ©orique. Les organisateurs ont conçu un programme dense et opĂ©rationnel, articulĂ© autour de plusieurs axes majeurs.</p><h3>Des plĂ©niĂšres de haut niveau</h3><p>Les plĂ©niĂšres rĂ©uniront des intervenants de premier plan, notamment :</p><ul><li>Des reprĂ©sentants de la <strong>BCEAO</strong> et de l’<strong>UEMOA</strong></li><li>Des dirigeants de la <strong>BOAD</strong> (Banque Ouest Africaine de DĂ©veloppement)</li><li>Des responsables de l’<strong>AMF-UMOA</strong> (AutoritĂ© des MarchĂ©s Financiers)</li><li>Des ministres et secrĂ©taires d’État en charge du numĂ©rique et des finances</li><li>Des fondateurs de plateformes blockchain et d’échanges de crypto-actifs</li><li>Des investisseurs institutionnels et des fonds spĂ©cialisĂ©s</li><li>Des experts internationaux en rĂ©gulation des actifs numĂ©riques</li></ul><p>Les discussions porteront sur :</p><ul><li>L’état des lieux de l’adoption des crypto-actifs dans l’UEMOA</li><li>Les risques identifiĂ©s par les rĂ©gulateurs</li><li>Les opportunitĂ©s Ă©conomiques et financiĂšres offertes par la blockchain</li><li>Les expĂ©riences d’autres rĂ©gions (Europe, Asie, AmĂ©rique) en matiĂšre de rĂ©gulation</li><li>Les pistes pour un cadre rĂ©gional harmonisĂ©</li></ul><h3>Des ateliers techniques sur les enjeux opĂ©rationnels</h3><p>Au-delĂ  des grandes orientations stratĂ©giques, des ateliers permettront d’entrer dans le dĂ©tail des sujets techniques :</p><ul><li><strong>ConformitĂ© et lutte contre le blanchiment (AML/CFT)</strong> : comment les plateformes peuvent-elles se mettre en conformitĂ© avec les exigences internationales tout en restant compĂ©titives ?</li><li><strong>CybersĂ©curitĂ©</strong> : quelles mesures pour protĂ©ger les utilisateurs contre les piratages, les fraudes et les pertes de fonds ?</li><li><strong>Protection des consommateurs</strong> : comment informer les utilisateurs sur les risques, garantir la transparence des offres et mettre en place des mĂ©canismes de recours ?</li><li><strong>InteropĂ©rabilitĂ©</strong> : comment assurer que les diffĂ©rentes blockchains et plateformes puissent communiquer entre elles et avec les systĂšmes financiers traditionnels ?</li><li><strong>FiscalitĂ©</strong> : comment taxer les transactions et les plus-values sans freiner l’innovation ni provoquer l’exil des acteurs vers des juridictions plus favorables ?</li><li><strong>Stablecoins et monnaies numĂ©riques de banque centrale (MNBC)</strong> : quel rĂŽle pour ces instruments dans l’avenir des paiements en Afrique de l’Ouest ?</li></ul><h3>Un espace de rencontres et de deal-making</h3><p>Comme pour le Next Fintech Forum organisĂ© par la mĂȘme alliance, l’ABCC 2026 prĂ©voit des moments dĂ©diĂ©s au networking et aux rencontres d’affaires :</p><ul><li>Sessions de networking structurĂ©es</li><li>Rendez-vous B2B prĂ©-programmĂ©s</li><li>Espaces de dĂ©monstration pour les startups blockchain</li><li>PrĂ©sentations de projets devant des investisseurs</li><li>Espaces dĂ©diĂ©s aux sponsors et partenaires</li></ul><p>Ces moments sont essentiels pour transformer les discussions en partenariats, investissements et projets concrets.</p><h2>La question de la rĂ©gulation : entre prudence et opportunitĂ©</h2><p>Le cƓur des dĂ©bats de l’ABCC 2026 tournera autour d’une tension fondamentale : comment concilier la nĂ©cessitĂ© de rĂ©guler pour protĂ©ger et la volontĂ© de ne pas Ă©touffer l’innovation ?</p><h3>Les craintes des rĂ©gulateurs</h3><p>Les banques centrales et autoritĂ©s de supervision ont plusieurs prĂ©occupations lĂ©gitimes :</p><ul><li><strong>StabilitĂ© monĂ©taire</strong> : les crypto-actifs pourraient-ils menacer la souverainetĂ© monĂ©taire des États de l’UEMOA, dont la monnaie (le franc CFA) est dĂ©jĂ  arrimĂ©e Ă  l’euro ?</li><li><strong>Blanchiment et financement du terrorisme</strong> : l’anonymat relatif de certaines transactions crypto facilite-t-il les flux illicites ?</li><li><strong>Protection des consommateurs</strong> : les utilisateurs sont-ils suffisamment informĂ©s des risques de volatilitĂ©, de piratage et de perte de fonds ?</li><li><strong>Évasion fiscale</strong> : comment tracer et taxer les transactions rĂ©alisĂ©es en crypto-actifs ?</li><li><strong>Risque systĂ©mique</strong> : si une grande plateforme d’échange fait faillite ou est piratĂ©e, quelles pourraient ĂȘtre les consĂ©quences sur l’ensemble du systĂšme financier ?</li></ul><h3>Les arguments des partisans de l’innovation</h3><p>De leur cĂŽtĂ©, les entrepreneurs et investisseurs mettent en avant plusieurs atouts des actifs numĂ©riques :</p><ul><li><strong>Inclusion financiĂšre</strong> : les crypto-actifs et la blockchain peuvent permettre Ă  des millions de personnes non bancarisĂ©es d’accĂ©der Ă  des services financiers via leur tĂ©lĂ©phone mobile</li><li><strong>RĂ©duction des coĂ»ts de transfert</strong> : les envois de fonds de la diaspora pourraient devenir moins chers et plus rapides grĂące aux solutions blockchain</li><li><strong>AccĂšs au capital</strong> : les startups africaines pourraient lever des fonds plus facilement via des mĂ©canismes comme les ICO (Initial Coin Offerings) ou les STO (Security Token Offerings)</li><li><strong>Transparence et traçabilitĂ©</strong> : la blockchain permet de crĂ©er des registres infalsifiables, utiles pour la gestion des terres, la traçabilitĂ© des produits agricoles ou la lutte contre la corruption</li><li><strong>Innovation technologique</strong> : maĂźtriser la blockchain, c’est se positionner sur une technologie qui transformera de nombreux secteurs au-delĂ  de la finance (santĂ©, Ă©ducation, logistique, Ă©nergie, etc.)</li></ul><h3>La voie du milieu : une rĂ©gulation intelligente</h3><p>L’enjeu pour l’ABCC 2026 est de contribuer Ă  dĂ©finir une « rĂ©gulation intelligente », qui :</p><ul><li>Identifie clairement les diffĂ©rents types d’actifs numĂ©riques (crypto-monnaies, tokens utilitaires, security tokens, stablecoins, etc.)</li><li>Impose des exigences proportionnĂ©es selon le niveau de risque de chaque catĂ©gorie</li><li>Oblige les plateformes Ă  se conformer aux standards internationaux (KYC, AML/CFT, cybersĂ©curitĂ©)</li><li>ProtĂšge les consommateurs sans interdire l’accĂšs aux innovations</li><li>Encourage l’expĂ©rimentation dans un cadre contrĂŽlĂ© (sandbox rĂ©glementaire)</li><li>Favorise la coopĂ©ration rĂ©gionale pour Ă©viter les arbitrages rĂ©glementaires entre pays de l’UEMOA</li></ul><h2>Un Ă©vĂ©nement qui s’inscrit dans une stratĂ©gie rĂ©gionale plus large</h2><p>L’ABCC 2026 ne doit pas ĂȘtre lue comme un Ă©vĂ©nement isolĂ©. Elle s’inscrit dans une dynamique plus large initiĂ©e par l’Alliance Fintech UEMOA, qui organise Ă©galement le <strong>Next Fintech Forum</strong> les 26 et 27 novembre 2026, juste aprĂšs la confĂ©rence sur la blockchain.</p><p>Cette proximitĂ© de dates et de lieux n’est pas un hasard. Elle traduit une volontĂ© de :</p><ul><li>CrĂ©er une <strong>semaine de la fintech Ă  Cotonou</strong> qui positionne le BĂ©nin comme hub rĂ©gional de l’innovation financiĂšre</li><li>Articuler les rĂ©flexions sur les actifs numĂ©riques avec les travaux plus larges sur la transformation numĂ©rique des services financiers</li><li>Produire des recommandations cohĂ©rentes qui pourront alimenter la <strong>StratĂ©gie Fintech UEMOA 2026–2030</strong> en cours d’élaboration</li></ul><p>D’ailleurs, un atelier sur cette stratĂ©gie s’était tenu en mars 2026 Ă  Dakar, rĂ©unissant dĂ©jĂ  rĂ©gulateurs, entrepreneurs et partenaires internationaux pour dĂ©finir les prioritĂ©s de l’UEMOA en matiĂšre de fintech. L’ABCC 2026 et le Next Fintech Forum viennent consolider ces travaux en apportant des contributions thĂ©matiques spĂ©cifiques.</p><h2>Qui doit participer Ă  l’ABCC 2026 ?</h2><p>La confĂ©rence s’adresse Ă  un large Ă©ventail de participants :</p><h3>Les dĂ©cideurs publics et rĂ©gulateurs</h3><ul><li>MinistĂšres des Finances, de l’Économie et du NumĂ©rique</li><li>Banques centrales et autoritĂ©s de supervision</li><li>Agences de rĂ©gulation des tĂ©lĂ©coms et de la protection des donnĂ©es</li><li>AutoritĂ©s de lutte contre le blanchiment et le financement du terrorisme</li></ul><p>Pour eux, l’ABCC 2026 est une opportunitĂ© de :</p><ul><li>Comprendre les rĂ©alitĂ©s techniques et Ă©conomiques des actifs numĂ©riques</li><li>Recueillir les retours des acteurs de terrain</li><li>Identifier les meilleures pratiques internationales</li><li>Contribuer Ă  l’élaboration d’un cadre rĂ©glementaire Ă©quilibrĂ©</li></ul><h3>Les banques et institutions financiĂšres</h3><ul><li>Banques commerciales</li><li>Banques de dĂ©veloppement</li><li>Institutions de microfinance</li><li>OpĂ©rateurs de mobile money</li></ul><p>Pour eux, l’enjeu est de :</p><ul><li>Comprendre comment la blockchain peut transformer leurs mĂ©tiers</li><li>Identifier des opportunitĂ©s de partenariat avec des fintechs</li><li>Anticiper les Ă©volutions rĂ©glementaires</li><li>Se positionner sur de nouveaux services (custody, trading, tokenisation, etc.)</li></ul><h3>Les startups et entrepreneurs blockchain</h3><ul><li>Plateformes d’échange de crypto-actifs</li><li>DĂ©veloppeurs de solutions blockchain</li><li>Projets de tokenisation d’actifs rĂ©els</li><li>Startups de paiement et de transfert d’argent</li></ul><p>Pour eux, l’ABCC 2026 est une occasion de :</p><ul><li>PrĂ©senter leurs projets devant des investisseurs et des partenaires potentiels</li><li>Comprendre les attentes des rĂ©gulateurs</li><li>BĂ©nĂ©ficier de retours d’expĂ©rience d’autres marchĂ©s</li><li>AccĂ©der Ă  des opportunitĂ©s de financement et de dĂ©ploiement</li></ul><h3>Les investisseurs et fonds spĂ©cialisĂ©s</h3><ul><li>Fonds de capital-risque</li><li>Business angels</li><li>Family offices</li><li>Investisseurs institutionnels</li></ul><p>Pour eux, la confĂ©rence permet de :</p><ul><li>Identifier des opportunitĂ©s d’investissement dans l’écosystĂšme blockchain africain</li><li>Rencontrer des fondateurs et des Ă©quipes de qualitĂ©</li><li>Comprendre les dynamiques rĂ©glementaires et macroĂ©conomiques</li><li>Évaluer les risques et potentiels de diffĂ©rents segments</li></ul><h3>Les experts et partenaires internationaux</h3><ul><li>Organisations internationales (BAD, PNUD, FMI, Banque mondiale, etc.)</li><li>CoopĂ©rations bilatĂ©rales et agences de dĂ©veloppement</li><li>Cabinets de conseil et d’audit</li><li>UniversitĂ©s et centres de recherche</li></ul><p>Pour eux, l’ABCC 2026 est un espace de :</p><ul><li>Partage de connaissances et de meilleures pratiques</li><li>Identification de projets Ă  soutenir</li><li>Renforcement des partenariats avec les acteurs locaux</li></ul><h2>Le BĂ©nin, un choix stratĂ©gique</h2><p>Le choix de Cotonou comme ville hĂŽte n’est pas anodin. Le BĂ©nin s’est progressivement positionnĂ© comme un hub numĂ©rique et financier en Afrique de l’Ouest, avec :</p><ul><li>Une rĂ©gulation de plus en plus ouverte Ă  l’innovation</li><li>Un Ă©cosystĂšme startup en croissance</li><li>Des infrastructures de tĂ©lĂ©communication et de paiement en dĂ©veloppement</li><li>Une volontĂ© politique de soutenir la transformation numĂ©rique</li><li>Une position gĂ©ographique stratĂ©gique entre le Nigeria, le Togo, le Burkina Faso et le Niger</li></ul><p>Le <strong>Sofitel Cotonou Marina Hotel &amp; Spa</strong>, cadre de l’évĂ©nement, est un lieu emblĂ©matique qui peut accueillir des plĂ©niĂšres de haut niveau, des ateliers techniques et des rencontres bilatĂ©rales dans des conditions optimales.</p><h2>Les attentes concrĂštes de l’ABCC 2026</h2><p>Au-delĂ  des discussions et des Ă©changes, les organisateurs espĂšrent que cette confĂ©rence produira des rĂ©sultats tangibles :</p><ul><li>Des recommandations prĂ©cises Ă  destination des rĂ©gulateurs de l’UEMOA</li><li>Des engagements concrets de la part des acteurs privĂ©s en matiĂšre de conformitĂ© et de protection des utilisateurs</li><li>Des partenariats annoncĂ©s entre startups, banques et investisseurs</li><li>Des projets pilotes lancĂ©s dans des domaines comme la tokenisation d’actifs, les transferts transfrontaliers ou l’identitĂ© numĂ©rique</li><li>Une contribution Ă  l’élaboration de la StratĂ©gie Fintech UEMOA 2026–2030</li></ul><p>À terme, l’objectif est de faire de l’UEMOA une rĂ©gion oĂč :</p><ul><li>Les actifs numĂ©riques sont encadrĂ©s par une rĂ©gulation claire et protectrice</li><li>Les utilisateurs peuvent innover en toute confiance</li><li>Les investisseurs trouvent des opportunitĂ©s attractives et sĂ©curisĂ©es</li><li>Les États bĂ©nĂ©ficient de retombĂ©es Ă©conomiques et fiscales</li></ul><h2>En rĂ©sumĂ©</h2><p>L’Africa Blockchain &amp; Crypto Conference 2026 n’est pas un simple Ă©vĂ©nement de plus dans l’agenda tech africain. C’est un moment clĂ© oĂč :</p><ul><li>Les rĂ©gulateurs, entrepreneurs et investisseurs vont devoir construire ensemble un cadre de confiance pour les actifs numĂ©riques</li><li>L’UEMOA va se positionner sur une technologie qui transformera la finance mondiale</li><li>Le BĂ©nin va affirmer son rĂŽle de hub rĂ©gional de l’innovation financiĂšre</li><li>Des milliers d’opportunitĂ©s Ă©conomiques pourraient Ă©merger si le cadre rĂ©glementaire est bien pensĂ©</li></ul><p>Pour tout acteur de la blockchain, de la finance, de l’investissement ou des politiques publiques en Afrique de l’Ouest, cette confĂ©rence reprĂ©sente une opportunitĂ© Ă  la fois :</p><ul><li>De com</li></ul>

Quentin DAVAKAN
28 sept. 2026‱9 min
Vie chĂšre dans les pays de l’UEMOA et nouvelle rĂ©glementation du Nigeria sur les importations : une opportunitĂ© business sans prĂ©cĂ©dentÉconomie

Vie chĂšre dans les pays de l’UEMOA et nouvelle rĂ©glementation du Nigeria sur les importations : une opportunitĂ© business sans prĂ©cĂ©dent

Un changement de cap qui redessine le commerce ouest-africain<br>Le Nigeria a rĂ©cemment durci sa politique commerciale en rĂ©visant sa liste d’interdiction d’importation pour 17 catĂ©gories de produits, avec une application visant surtout les marchandises originaires de pays non membres de la CEDEAO. Parmi les produits concernĂ©s figurent notamment la volaille vivante ou congelĂ©e, les Ɠufs, le porc, le bƓuf, certaines huiles vĂ©gĂ©tales raffinĂ©es, les tomates transformĂ©es ou non, les boissons sucrĂ©es, le ciment, certains produits pharmaceutiques, les engrais NPK, les savons, les matĂ©riaux d’emballage et plusieurs produits sidĂ©rurgiques. Une pĂ©riode transitoire de 90 jours a Ă©tĂ© accordĂ©e aux opĂ©rateurs ayant dĂ©jĂ  conclu des contrats avant l’entrĂ©e en vigueur de la mesure.<div><br>Une dĂ©cision fondĂ©e sur la production locale<br>Cette rĂ©glementation s’inscrit dans une logique de soutien Ă  la production nationale, de conservation des devises et de renforcement des Ă©changes intra-rĂ©gionaux en Afrique de l’Ouest. En pratique, elle rĂ©duit l’entrĂ©e de produits importĂ©s de l’Asie, de l’Europe ou de l’AmĂ©rique sur plusieurs marchĂ©s sensibles du Nigeria, tout en ouvrant davantage l’espace aux producteurs ouest-africains dĂ©jĂ  capables de fournir des volumes compĂ©titifs. Pour les pays de l’UEMOA, cela transforme un marchĂ© fermĂ© en dĂ©bouchĂ© stratĂ©gique. </div>

ENVOL AFRICA
19 sept. 2026‱4 min
person_editPlume & Rédaction

Du mĂȘme auteur

1 / 45
Quentin DAVAKAN
verifiedAuteur de l'article

Quentin DAVAKAN

Rédacteur en Chef

Analyste, Consultant en management d'entreprise

Pour poursuivre la lecture

Nos articles les plus lus